Nieuwsoverzicht
16-09-2026
Tarieven en heffingskortingen 2027
De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit. 2027 2026 Tarief schijf 1 36,23% 35,7% Tarief schijf 2 38,16% 37,56% Tarief schijf 3 49,5% 49,5% Grens schijf 1 € 39.247 € 38.883 Grens schijf 2 € 78.426 € 79.137 Algemene heffingskorting, maximaal € 3.154 € 3.115 Arbeidskorting, maximaal € 5.929 € 5.712 IACK, maximaal € 2.918 € 3.032 Jonggehandicaptenkorting € 935 € 923 Zelfstandigenaftrek € 900 € 1.200 Startersaftrek € 10 € 2.123 Stakingsaftrek € 908 € 3.630 Mkb-winstvrijstelling 12,7% 12,7% * Voor mensen die geboren zijn voor 1 januari 1946 geldt een hogere bovengrens van schijf 1 van € ... lees meer
16-09-2026
Aanpassingen IB particulieren en box 2
Specifieke zorgkosten De regeling aftrek van uitgaven voor specifieke zorgkosten zal worden afgeschaft per 2028. Er komt geen overgangsrecht voor negatieve persoonsgebonden aftrek die samenhangt met de aftrek van uitgaven voor specifieke zorgkosten. Dit betekent dat een teruggave of nagekomen betaling, die na 1 januari 2028 wordt ontvangen voor eerder afgetrokken zorgkosten, niet meer leidt tot een negatieve persoonsgebonden aftrek. Aftoppingsgrens pensioen Sinds 1 januari 2015 is het inkomen, waarover aanvullend pensioen of een lijfrente kan worden opgebouwd, gemaximeerd. De zogenoemde aftoppingsgrens wordt jaarlijks geïndexeerd. In 2026 bedraagt de aftoppingsgrens € 137.800. In 2025 en 2026 is de aftoppingsgrens niet geïndexeerd. Voorgesteld wordt om ook in de jaren 2027 tot en met 2032 geen indexatie toe te passen op de aftoppingsgrens. Verkrijgingsprijs bij zetelverplaatsing Als de werkelijke leiding van een vennootschap wordt verplaatst naar Nederland ... lees meer
16-09-2026
Aanpassingen ondernemingen
Afschaffen startersaftrek De startersaftrek is een regeling in de inkomstenbelasting waardoor een ondernemer, die minder dan vijf jaar ondernemer is (starter), onder voorwaarden maximaal drie jaar recht heeft op een extra aftrekpost van maximaal € 2.123. De startersaftrek wordt per 1 januari 2027 verlaagd tot € 10 en per 1 januari 2028 volledig afgeschaft. In het verlengde hiervan wordt in 2028 ook de regeling willekeurige afschrijving starters afgeschaft. Startersaftrek bij arbeidsongeschiktheid Verder wordt voorgesteld om per 1 januari 2029 de startersaftrek bij arbeidsongeschiktheid af te schaffen. De regeling is bedoeld voor ondernemers die niet aan het urencriterium van 1.225 uur voldoen, maar wel aan het verlaagde urencriterium van 800 uur. Op dit moment is de aftrek in het eerste jaar maximaal € 12.000, in het tweede jaar maximaal € 8.000 en in het derde jaar maximaal € 4.000. Versoberen en afschaffen meewerk- en stakingsaftrek Naar verwachting ... lees meer
16-09-2026
Wijzigingen auto
Youngtimerregeling Het kabinet bouwt de youngtimerregeling geleidelijker af, zodat autobedrijven en ondernemers minder abrupt geraakt worden door stijgende kosten. Deze leeftijdsgrens gaat in 2027 van 16 naar 17 jaar. Per 2028 geldt voor elke auto dat de youngtimerregeling pas kan worden toegepast als de leeftijdsgrens van 20 jaar is overschreden. Dat leidt dus tot het wegvallen van de youngtimerregeling voor auto’s die in 2027 de leeftijdsgrens van 17, 18 of 19 jaar hebben overschreden, maar nog niet de leeftijdsgrens van 20 jaar. De eerdere verhoging van de leeftijd van auto’s in de youngtimerregeling naar 25 jaar gaat niet door. Tijdelijke verlaging motorrijtuigenbelasting voor bestel- en vrachtauto’s Vooruitlopend op wetgeving is bij beleidsbesluit per 1 juli 2026 een tijdelijke verlaging van de motorrijtuigenbelasting (mrb) ingevoerd voor bestel- en vrachtauto’s. Voor bestelauto’s van ondernemers is het tarief van de mrb gehalveerd. Het tarief van de mrb voor vrachtauto’s is ... lees meer
16-09-2026
Maatregelen Loonbelasting
Onbelaste reiskostenvergoeding naar € 0,25 De gerichte vrijstelling voor reiskosten wordt met terugwerkende kracht tot 1 januari 2026 verhoogd van € 0,23 naar € 0,25. In navolging van deze verhoging worden ook het forfait voor aftrekbare reiskosten voor IB-ondernemers en resultaatgenieters en het forfait voor reiskosten bij specifieke zorgkosten bij ziekenbezoek, weekenduitgaven voor gehandicapten en het forfait voor de giftenaftrek voor de situatie waarin een vrijwilliger afziet van een reiskostenvergoeding verhoogd van € 0,23 naar € 0,25 per kilometer. Afschaffen vrijstelling eigen producten WKR Voorgesteld wordt om de gerichte vrijstelling voor branche-eigen producten af te schaffen. Deze vrijstelling gold sinds 2015. Werkgevers konden sindsdien een korting geven tot een bedrag van ten hoogste 20%, maar niet meer dan € 500 per werknemer per kalenderjaar op producten uit het eigen bedrijf. Denk hierbij aan personeelskorting op boodschappen, kleding, ... lees meer
16-09-2026
Aanpassingen Btw en accijns
Tarief sierteelt en ballonvaarten Sierteeltproducten zijn onder meer bloembollen, bloemen, planten en boomkwekerijproducten zoals kerstbomen. Het verlaagde btw-tarief van 9% op deze producten wordt afgeschaft. Vanaf 1 januari 2028 geldt het algemene btw-tarief van 21% voor sierteeltproducten. Vanaf die datum geldt ook voor ballonvaarten het algemene tarief. Omdat er in deze sector gewerkt wordt met vooruitbetalingen, wordt met een overgangsbepaling geregeld dat het btw-tarief geldt van het moment waarop de prestatie wordt verricht. Wordt een ballonvaart dus vooruitbetaald in 2027, maar vindt deze plaats in 2028, dan is het algemene btw-tarief verschuldigd. Verlengen accijnskorting voor ongelode benzine De accijnstarieven voor ongelode benzine, diesel en LPG zijn sinds 1 april 2022 verlaagd. Per 1 juli 2023 is de verlaging gedeeltelijk teruggedraaid. Het kabinet stelt voor om de accijnskorting voor ongelode benzine te verlengen tot 1 januari 2028. Het accijnstarief voor ongelode ... lees meer
16-09-2026
Wijzigingen Overdrachtsbelasting
Verlaging algemeen woningtarief overdrachtsbelasting van 8% naar 7% Het tarief van de overdrachtsbelasting voor zogenaamde niet-hoofdverblijfwoningen, zoals woningen die investeerders kopen voor de verhuur, wordt verlaagd van 8% naar 7%. Deze verlaging moet het investeringsklimaat op de huurmarkt verbeteren en het aanbod van huurwoningen stimuleren. De startersvrijstelling en de overige tarieven, zoals het verlaagde tarief van 2% voor hoofdverblijfwoningen, veranderen niet. Nieuwe vrijstelling overdrachtsbelasting voor woningcorporaties In de overdrachtsbelasting geldt onder voorwaarden een vrijstelling bij een taakoverdracht tussen twee algemeen nut beogende instellingen (ANBI). Woningcorporaties kunnen een ANBI zijn als zij aan de voorwaarden voldoen. Deze vrijstelling heeft een aantal voorwaarden, die het voor woningcorporaties lastig maken om huurwoningen aan elkaar over te dragen zonder de heffing van overdrachtsbelasting. Zo geldt de vrijstelling niet bij de overdracht van ... lees meer
16-09-2026
Wijzigingen Milieubelastingen
Verhoging tarief belasting op leidingwater Met de belasting op leidingwater wordt er belasting geheven over de levering van leidingwater, al dan niet van drinkwaterkwaliteit. De belasting is tot nu toe beperkt tot de eerste 50.000 m³ leidingwater per jaar per aansluiting. In het BP 2026 is geregeld dat het heffingsplafond per 1 januari 2027 vervalt en is de belastinggrondslag versmald naar water van drinkwaterkwaliteit. De belasting op leidingwater per 2027 wordt verhoogd met 10 cent per m³ van € 0,437 naar € 0,537 (prijspeil 2026). Het tarief wordt jaarlijks geïndexeerd. Verlaging hoge tarief vliegbelasting Per 1 januari 2027 wordt het tarief van de vliegbelasting gedifferentieerd naar afstand, gebaseerd op de eindbestemming van de passagier. Er gelden drie tarieven: laag tarief: € 31,04 per passagier; middentarief: € 49,87 per passagier; en hoog tarief: € 74,81 per passagier. Duitsland heeft er recent voor gekozen de tarieven van de ... lees meer
16-09-2026
Overige voorstellen
Minder regels ‘Meer ruimte voor mensen en bedrijven, en een overheid die niet hindert, maar helpt.’ Het kabinet beseft dat dit geen origineel voornemen is, maar de aanpak moet deze keer merkbaar resultaat opleveren. Een eerste stap is: zelfbeheersing in het maken van nieuwe regels. De tweede stap is: minder regels. Het doel is dat per jaar minimaal vijfhonderd regels verdwijnen of eenvoudiger worden. Ieder jaar, te beginnen dit najaar, dient het kabinet een Vereenvoudigingswet in, gericht op het afschaffen van overbodige regels en wetten. Verduidelijking belastingplichtige CO₂-heffing glastuinbouw Er wordt voorgesteld de belastingplichtige voor de CO₂-heffing glastuinbouw te verduidelijken. De belastingplichtige is op dit moment de ‘rechtspersoon of natuurlijke persoon die het glastuinbouwbedrijf’ drijft. Dit wekt de indruk dat bij personenvennootschappen (zoals maatschap en vof) de achterliggende participanten belastingplichtig zijn. Het voorstel is om duidelijker te omschrijven ... lees meer
16-09-2026
Wetsvoorstel Wet Fiscale stimulering start-ups en scale-ups
Start-ups en scale-ups hebben vaak niet de financiële middelen om werknemers een concurrerend salaris te bieden. Aandelenopties kunnen hiervoor een oplossing bieden. Het voordeel uit aandelenopties is belast tegen de tarieven van box 1 van de inkomstenbelasting. Die tarieven zijn in Nederland een stuk hoger dan in andere landen. Optierechten Ter stimulering van start-ups en scale-ups stelt het kabinet een lagere loonheffing op het inkomen uit aandelenopties voor werknemers van start-ups en scale-ups voor. De belastingheffing wordt uitgesteld tot het moment van verkoop van met de optierechten verkregen aandelen. De beoogde datum van inwerkingtreding is 1 januari 2027. De vrijstelling van deze aandelen in box 3 moet per 1 januari 2028 ingaan. Grondslag LB De grondslag voor de loonbelastingheffing is beperkt tot 65%, waardoor het effectieve tarief ongeveer gelijk is aan het tarief in box 2. Voorgesteld wordt om deze maatregel toe te passen op aandelenopties die door start-ups en ... lees meer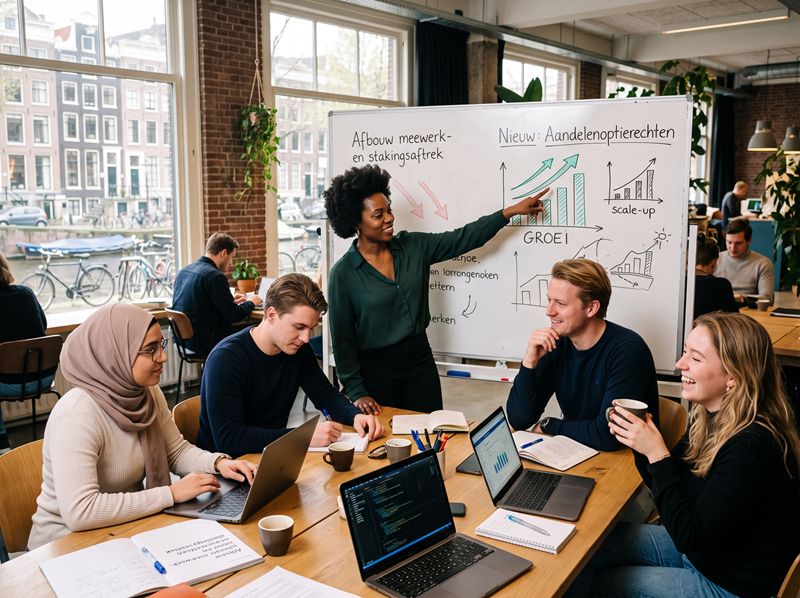
10-09-2026
Vijf jaar in één factuur: aftrek sneuvelt
Een holding trekt ruim € 2 miljoen aan managementkosten af. Deze zijn gefactureerd door een buitenlandse vennootschap, geleid door de bestuurder van de holding. De factuur dateert van maart 2020, bestrijkt 2017 tot en met 2022 en wordt nooit betaald. De inspecteur schrapt de aftrek en de rente over dat bedrag. Vijf jaar in één factuur De vennootschap vormt met twee dochters een fiscale eenheid en verliest in juni 2020 haar enige aandeelhouder. Zijn weduwe is al sinds november 2018 bestuurder en erft de aandelen. Die bestuurder stuurt in maart 2020 via haar buitenlandse vennootschap een factuur van € 2.167.760 aan een dochter, voor het managen van een procedure tegen een bank. De specificatie beslaat 2017 tot en met 2022, dus ook werk dat nog moet gebeuren. Er wordt niets betaald. Het bedrag wordt verwerkt in de rekening-courant. Wel verzwaard, niet omgekeerd Over 2020 en 2021 komen de aangiften pas nadat de aanslagen er liggen. Wie de termijn uit de ... lees meer
10-09-2026
Btw-ondernemerschap door verhuur werkruimte aan eigen bv
Een dga verhuurt sinds 2009 een werkkamer, de garage en een kantoor in het souterrain aan zijn eigen bv, voor € 2.000 per maand. De dga wil met zijn vennootschappen één fiscale eenheid voor de omzetbelasting vormen, maar de inspecteur houdt hem daarbuiten. Verhuren aan de eigen werkgever is in zijn ogen geen zelfstandig ondernemerschap. De rechtbank denkt daar anders over en het hof bevestigt dat. Doorslaggevend zijn de schriftelijke huurovereenkomst en vijftien jaar betaalde huur. De dga hoort dus in de eenheid. Een contract uit 2009 De dga bezit alle aandelen in een holding, die op haar beurt de aandelen in de bv houdt. Hij is in dienst bij de holding, die zijn loonkosten doorbelast aan de bv. In maart 2009 sluit hij met de bv een huurovereenkomst voor het exclusieve gebruik van de werkkamer, de garage en het kantoor in het souterrain. De tuin, oprit en technische ruimte gebruiken zij samen. De huur wordt elke maand voldaan, tot hij vijftien jaar later ... lees meer
10-09-2026
Geen arbeidskorting na ziekmelding
Ziektewetuitkeringen worden alleen als inkomen uit tegenwoordige dienstbetrekking aangemerkt als deze worden genoten tijdens een bestaande dienstbetrekking. Als de dienstbetrekking is beëindigd, vormen de uitkeringen geen inkomen uit tegenwoordige dienstbetrekking. In dat geval bestaat er geen recht op arbeidskorting. Uitzendovereenkomst Op 25 november 2021 sluit een man een uitzendovereenkomst (fase A). Deze overeenkomst bevat een belangrijke bepaling: de dienstbetrekking eindigt van rechtswege bij ziekmelding. In 2022 meldt de man zich ziek in week 7 en opnieuw van week 14 tot en met 52. Voor deze periodes ontvangt hij een ziektewetuitkering. In zijn aangifte 2022 geeft de man € 26.962 aan als inkomen uit tegenwoordige dienstbetrekking en claimt hij een arbeidskorting van € 4.008. De inspecteur stelt de arbeidskorting vast op € 915. Arbeidskorting De rechtbank oordeelt dat de ziekmelding de dienstbetrekking heeft beëindigd. De ziektewetuitkering die de man in week ... lees meer
03-09-2026
Wie een vordering afwaardeert, moet eerst bewijzen dat die bestaat
Een afwaardering van een vordering begint niet bij de vraag of de lening zakelijk is, maar bij het dossier waaruit blijkt dat de lening bestaat. Een leningsovereenkomst, een corresponderende schuld bij de debiteur en een consequente vermelding in beide aangiften zijn geen formaliteiten, maar het bewijs zelf. Een lening uit 2006 Een vennootschap bestaat sinds 1996 en heeft één aandeelhouder. Die aandeelhouder houdt daarnaast 50% van de aandelen in de latere debiteur, die in 2006 een voormalige slipbaan koopt. Voor die aankoop verstrekt de vennootschap naar eigen zeggen een lening. Haar jaarrekening 2017 toont per eind 2016 een vordering van € 95.397, die met bijgeschreven rente van 5% oploopt tot € 147.544. Een jaar later is die post verdwenen en loopt € 142.504 als buitengewone last door de winst-en-verliesrekening. De debiteur wordt in maart 2018 ontbonden. Bewijslast bij de inspecteur De inspecteur laat de last niet in aftrek toe. Hij stelt het ... lees meer
03-09-2026